Die E-Rechnung wird in Deutschland schrittweise zur Pflicht. Ab dem 1. Januar 2027 müssen Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz ihre Rechnungen an andere Unternehmen als E-Rechnung ausstellen, ein Jahr später gilt das für alle. Eine PDF-Datei per E-Mail genügt dann nicht mehr. Dieser Beitrag zeigt, welche Fristen gelten, welche Formate zulässig sind und wie Sie Ihr Unternehmen vorbereiten.
Der Zeitplan
Der Gesetzgeber führt die E-Rechnung in mehreren Stufen ein. Empfangen müssen Unternehmen sie bereits seit Anfang 2025. Für das Ausstellen gelten Übergangsfristen, die nun nach und nach auslaufen.
- Seit diesem Tag muss jedes inländische Unternehmen E-Rechnungen empfangen können.
- Der Empfänger muss einer E-Rechnung nicht mehr zustimmen.
- Bis dahin dürfen alle Unternehmen weiterhin Papierrechnungen ausstellen.
- Rechnungen als PDF sind zulässig, wenn der Empfänger zustimmt.
- Unternehmen mit mehr als 800.000 Euro Gesamtumsatz im Jahr 2026 müssen E-Rechnungen ausstellen.
- Bis dahin dürfen Unternehmen mit höchstens 800.000 Euro Gesamtumsatz bei Papierrechnungen bleiben und mit Zustimmung des Empfängers weiter PDF-Rechnungen verschicken.
- Die E-Rechnung ist für alle inländischen Unternehmen Pflicht.
Die Pflicht betrifft nur Umsätze zwischen Unternehmern, die beide in Deutschland ansässig sind. Rechnungen an Privatkunden und an Geschäftspartner im Ausland bleiben davon unberührt. Geregelt ist das in § 14 (öffnet in neuem Tab) und § 27 Abs. 38 (öffnet in neuem Tab) des Umsatzsteuergesetzes (UStG).
Ob Sie schon 2027 umstellen müssen, hängt von Ihrem Gesamtumsatz im Jahr 2026 ab (§ 19 Abs. 2 UStG). Dabei zählt das gesamte Unternehmen mit allen Betrieben und Tätigkeiten. Wer nahe an der Grenze von 800.000 Euro liegt, sollte vorsichtshalber mit dem 1. Januar 2027 planen.
Stand November 2026. Handwerksverbände fordern, die Stufe 2027 um ein Jahr zu verschieben. Beschlossen ist das nicht, es gilt weiterhin der gesetzliche Zeitplan.
Was als E-Rechnung zählt
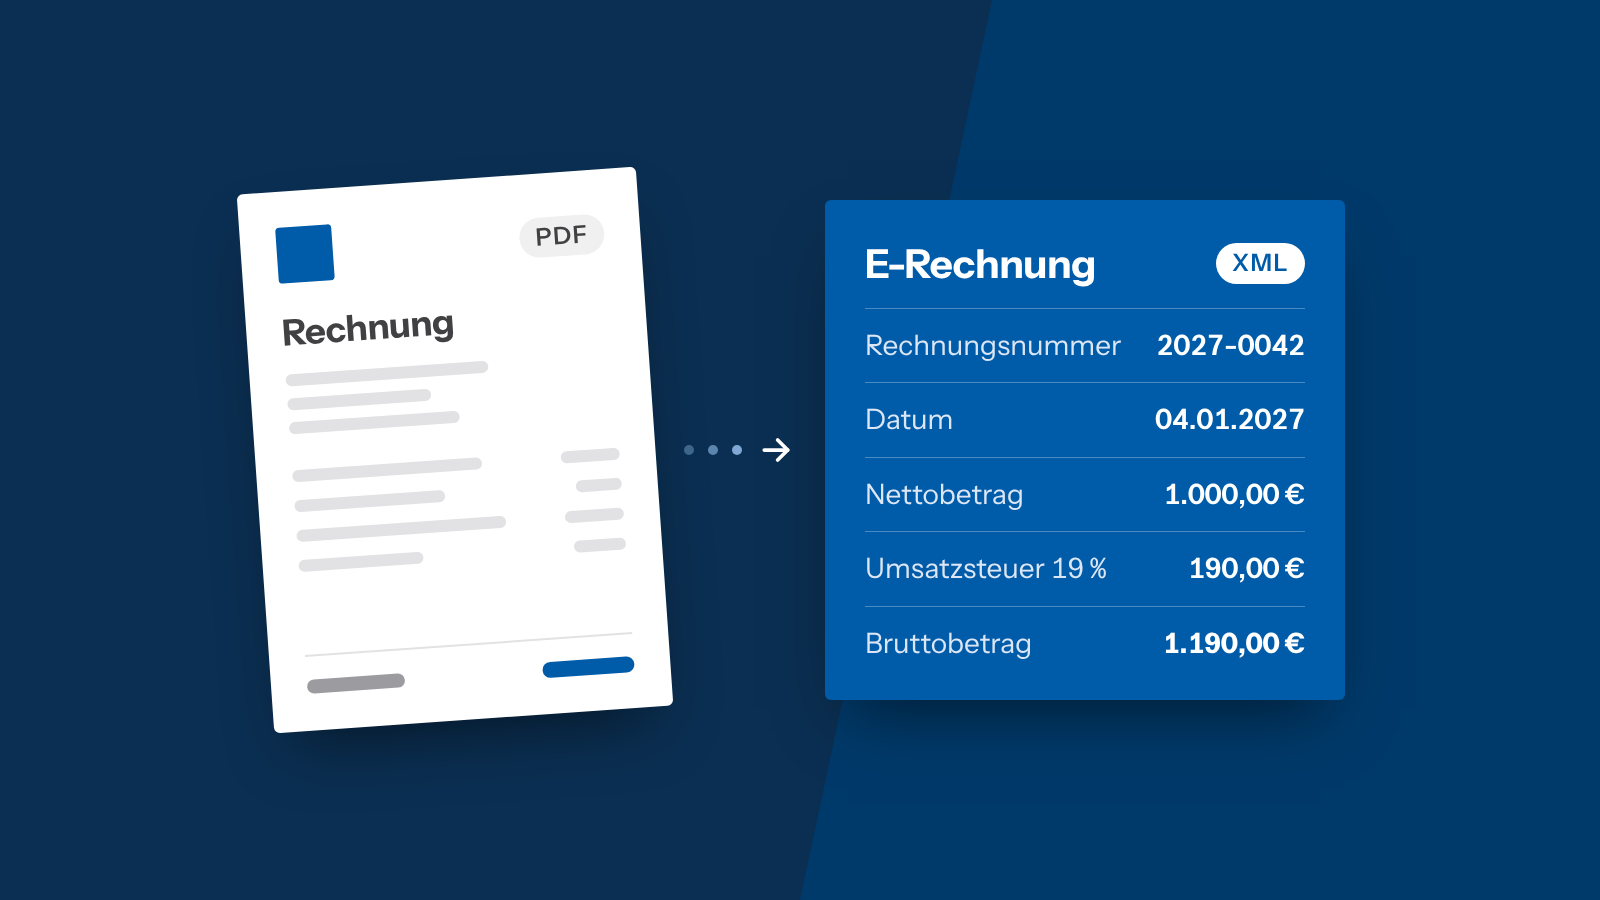
Eine E-Rechnung ist ein strukturierter Datensatz nach der europäischen Norm EN 16931. Die Software des Empfängers liest ihn ein und verarbeitet ihn weiter, ohne dass jemand Beträge abtippen muss. Eine PDF-Datei, ein Scan oder ein Foto leisten das nicht, denn sie zeigen nur das Bild einer Rechnung. Das Gesetz stellt sie deshalb der Papierrechnung gleich und nennt beides „sonstige Rechnung“.
Am Inhalt ändert sich dadurch nichts. Eine E-Rechnung enthält dieselben Pflichtangaben wie jede andere Rechnung. Neu ist nur, dass diese Angaben im strukturierten Teil der Datei stehen müssen.
Unser Softwarepartner Wolters Kluwer erklärt die E-Rechnung in sieben Minuten.
Die Formate im Vergleich
In Deutschland haben sich zwei Formate durchgesetzt, die beide die Norm erfüllen: die XRechnung und ZUGFeRD. Daneben lässt das Gesetz weitere Wege zu.
XRechnung
Die XRechnung ist eine reine XML-Datei und der Standard der öffentlichen Verwaltung. Lesbar wird sie erst mit einem Anzeigeprogramm, wie es die Finanzverwaltung kostenlos unter e-rechnung.elster.de (öffnet in neuem Tab) bereitstellt.
ZUGFeRD
ZUGFeRD verbindet ein lesbares PDF mit einer eingebetteten XML-Datei. Ihr Kunde liest das PDF, seine Software verarbeitet die XML-Datei. Zulässig sind die Versionen ab 2.0.1, ausgenommen die Profile MINIMUM und BASIC-WL. Weichen beide Teile voneinander ab, gilt die XML-Datei.
EDI-Verfahren
In Handel und Industrie tauschen Geschäftspartner Rechnungsdaten oft in vereinbarten Formaten wie EDIFACT aus. Das bleibt erlaubt, wenn sich die Pflichtangaben richtig und vollständig in ein Format nach EN 16931 überführen lassen. Für EDI-Verfahren, die das nicht leisten, endet die Übergangszeit am 31. Dezember 2027.
Weitere europäische Formate
Zulässig ist jedes Format, das der Norm EN 16931 entspricht. Dazu gehört zum Beispiel das französische Factur-X.
Keine E-Rechnung sind dagegen PDF-Dateien ohne XML-Teil, Word- und Excel-Dateien, Bilddateien und Rechnungen auf Papier.
Für die meisten kleinen und mittleren Unternehmen ist ZUGFeRD der einfachste Einstieg, weil der Kunde die Rechnung wie gewohnt öffnen kann. Öffentliche Auftraggeber verlangen dagegen häufig die XRechnung. Für Rechnungen an Bundesbehörden gilt die Pflicht zur E-Rechnung schon seit November 2020, für Auftragnehmer des Landes Baden-Württemberg seit Januar 2022.
Ausnahmen
In diesen Fällen brauchen Sie auch künftig keine E-Rechnung:
- Kleinbetragsrechnungen bis 250 Euro brutto (§ 33 UStDV)
- Fahrausweise (§ 34 UStDV)
- Rechnungen von Kleinunternehmern (§ 34a UStDV)
- Rechnungen an Privatpersonen
- Rechnungen an juristische Personen, die keine Unternehmer sind, zum Beispiel viele Vereine
- Umsätze, die nach § 4 Nr. 8 bis 29 UStG steuerfrei sind
Alle Ausnahmen betreffen nur das Ausstellen. Für den Empfang gibt es keine: Jedes Unternehmen muss E-Rechnungen annehmen können, auch Kleinunternehmer und Unternehmer mit ausschließlich steuerfreien Umsätzen wie Vermieter oder Ärzte.
Eine Sonderregel gilt für Dauerrechnungen, etwa bei gewerblichen Mietverträgen. Haben Sie eine solche Rechnung in der Übergangszeit zulässig auf Papier oder als PDF ausgestellt, bleibt sie gültig. Eine E-Rechnung wird erst nötig, wenn sich die Rechnungsangaben ändern, zum Beispiel bei einer Mieterhöhung.
Was das BMF im Oktober 2026 klargestellt hat
Am 15. Oktober 2026 hat das Bundesfinanzministerium ein weiteres Schreiben zur E-Rechnung (öffnet in neuem Tab) veröffentlicht. Es ergänzt die Schreiben von 2024 und 2025 und klärt Fragen aus der Praxis. Die wichtigsten Punkte für das Ausstellen:
- Abschlagsrechnungen. Anzahlungs-, Voraus- und Abschlagsrechnungen, die Sie vor Beginn Ihrer Pflicht ausstellen, müssen keine E-Rechnungen sein. Das gilt auch, wenn Leistung und Zahlung erst danach folgen.
- Schlussrechnungen. Bereits erhaltene Abschläge dürfen Sie bis zum 30. Juni 2030 vereinfacht absetzen: entweder als Summe im strukturierten Teil mit den Einzelheiten im Freitextfeld oder vollständig in einem eingebetteten Anhang, auf den die Rechnung ausdrücklich hinweist.
- Leistungsbeschreibung. Art, Umfang und Inhalt der Leistung sowie gegebenenfalls der Leistungsort gehören in den strukturierten Teil, und zwar so genau, dass sich die Leistung eindeutig bestimmen lässt. Ergänzende Unterlagen wie Stundennachweise dürfen in einem eingebetteten Anhang stehen.
- Bauleistungen. Im strukturierten Teil genügen derzeit die einzelnen Gewerke mit ihren Summen. Die Aufschlüsselung nach dem Leistungsverzeichnis steht dann in einer lesbaren, eingebetteten Anlage, auf die die Rechnung eindeutig hinweist.
- Rabatte, Boni und Skonti. Auf eine schriftliche Vereinbarung dürfen Sie in der Rechnung allgemein hinweisen, wenn Sie die Unterlagen bei einer Prüfung kurzfristig vorlegen können. Ändert sich die Vereinbarung später, müssen Sie die Rechnung nicht berichtigen.
- Rechnungskorrektur. Wer E-Rechnungen ausstellen muss, berichtigt sie auch als E-Rechnung. Zulässig ist derzeit jede in der Praxis taugliche Art der Korrektur, solange sich aus Rechnung und Berichtigung die richtigen Angaben klar und eindeutig ergeben.
- Kunden mit unklarem Status. Konnten Sie trotz üblicher Sorgfalt nicht erkennen, dass Ihr Kunde Unternehmer ist, wird eine fehlende E-Rechnung bei Ihnen nicht beanstandet. Bei Dauerverträgen im Massengeschäft genügt es, die Frage bei Vertragsbeginn und bei Vertragsänderungen zu klären.
Für E-Rechnungen, die Sie bis zum 31. Dezember 2026 ausstellen, gilt eine Übergangsregel: Es reicht, wenn sie den Schreiben von 2024 und 2025 entsprechen. Das gilt auch für den Vorsteuerabzug Ihrer Kunden.
Eingangsrechnungen prüfen und aufbewahren
Für den Empfang genügt ein E-Mail-Postfach. In der Praxis bewährt sich eine eigene Adresse nur für Rechnungen, damit keine E-Rechnung im Tagesgeschäft untergeht.
Neu ist, dass Sie eingehende Dateien auch technisch prüfen sollten. Enthält eine Datei einen Formatfehler, gilt sie nach dem BMF-Schreiben vom 15. Oktober 2025 nicht als E-Rechnung. Ist der Aussteller bereits zur E-Rechnung verpflichtet, sollten Sie eine korrigierte Rechnung anfordern, weil sonst Ihr Vorsteuerabzug gefährdet ist.
Verletzt eine Datei dagegen nur eine Geschäftsregel der Norm, bleibt sie umsatzsteuerlich eine E-Rechnung. Das stellt das BMF-Schreiben vom 15. Oktober 2026 klar. Für den Vorsteuerabzug zählt dann, ob die Pflichtangaben richtig und vollständig sind.
Solche Fehler erkennt eine geeignete Prüfsoftware. Vorgeschrieben ist sie nicht, das Bundesfinanzministerium empfiehlt sie aber. Auf ihr technisches Ergebnis dürfen Sie sich verlassen, und den Prüfbericht sollten Sie als Nachweis aufbewahren. Die inhaltliche Prüfung der Rechnung nimmt Ihnen die Software allerdings nicht ab.
E-Rechnungen müssen Sie wie alle Rechnungen acht Jahre lang aufbewahren, und zwar als Originaldatei in unveränderter Form. Ein Ausdruck oder eine PDF-Ansicht genügt nicht.
So bereiten Sie sich vor
Wer nach Beginn der Pflicht weiter PDF-Rechnungen an Geschäftskunden verschickt, stellt keine ordnungsgemäße Rechnung mehr aus. Eine Ordnungswidrigkeit ist das nach dem BMF-Schreiben vom 15. Oktober 2026 zwar nicht. Es gefährdet aber den Vorsteuerabzug Ihrer Kunden und führt zu Rückfragen. Mit fünf Schritten vermeiden Sie das.
Umsatz prüfen
Schätzen Sie Ihren Gesamtumsatz für 2026. Liegt er über 800.000 Euro, gilt die Pflicht für Sie schon ab dem 1. Januar 2027.
Rechnungsprogramm prüfen
Klären Sie, ob Ihre Software Rechnungen als XRechnung oder ZUGFeRD ausgeben kann. Vorlagen in Word oder Excel reichen künftig nicht mehr.
Stammdaten pflegen
Hinterlegen Sie bei jedem Geschäftskunden die E-Mail-Adresse, an die Rechnungen gehen sollen. Öffentliche Auftraggeber nennen Ihnen zusätzlich eine Leitweg-ID, also eine Kennung, die die Rechnung der richtigen Stelle zuordnet.
Empfang und Ablage regeln
Legen Sie fest, wo E-Rechnungen eingehen, wer sie prüft und wo die Originaldateien aufbewahrt werden.
Früh testen
Stellen Sie die ersten E-Rechnungen noch 2026 aus. So zeigen sich Fehler, bevor die Pflicht greift.
Alle Einzelheiten finden Sie in unserem Merkblatt „Elektronische Rechnung“ (öffnet in neuem Tab). Es steht mit weiteren Merkblättern zu Rechnungen und Umsatzsteuer unter Downloads bereit.
E-Rechnung mit ADDISON Direkt
Mit unseren Mandanten arbeiten wir über ADDISON Direkt zusammen, das Mandantenportal von Wolters Kluwer. Das Portal ist auf die E-Rechnung vorbereitet.
Empfang, Prüfung und Archiv gehören zum Standardumfang des Portals, ebenso der Zugang zum Peppol-Netzwerk.
Empfangen und prüfen. Eingehende E-Rechnungen laden Sie hoch oder leiten sie per E-Mail an das Portal weiter. Das Portal liest sie aus und prüft sie sofort. Das Ergebnis zeigt eine Ampel: Grün steht für eine Rechnung, die den Vorgaben entspricht, Gelb für Abweichungen bei vollständigen Angaben und Rot für Fehler.
Archivieren. Das E-Rechnungsarchiv bewahrt die Originaldateien GoBD-konform auf und lässt sich durchsuchen.
Über Peppol empfangen. Peppol ist ein europäisches Netzwerk für den Austausch von E-Rechnungen und funktioniert wie ein Postfach, das nur Rechnungen annimmt. Den Zugang richten Sie bei Bedarf direkt im Portal ein.
Die geprüften Rechnungen liegen uns anschließend direkt für Ihre Buchhaltung vor, sodass niemand mehr Beträge von Hand erfassen muss.
Was Sie dazu in ADDISON Direkt wissen müssen, fasst Wolters Kluwer im Video zusammen.
Rechnungen im Portal schreiben
Wer auch seine Ausgangsrechnungen im Portal schreiben möchte, bucht das Zusatzmodul Rechnungsschreibung. Es erzeugt Rechnungen als ZUGFeRD, XRechnung oder PDF und versendet sie per E-Mail oder über Peppol. Wolters Kluwer bietet das Modul in den Varianten Starter, Business und Professional an, die sich im Umfang unterscheiden, zum Beispiel bei Angeboten, Lieferscheinen und Anzahlungsrechnungen. Den aktuellen Stand zeigt die Übersicht von Wolters Kluwer (öffnet in neuem Tab).
Welche Variante zu Ihrem Betrieb passt, klären wir gern mit Ihnen. Sprechen Sie dazu Ihren Ansprechpartner in der Kanzlei an. Wenn Sie noch nicht Mandant sind, können Sie ein Erstgespräch anfragen.
Ausblick
Die E-Rechnung ist der erste Schritt zu einem elektronischen Meldesystem für die Umsatzsteuer, über das Unternehmen bestimmte Rechnungsdaten künftig zeitnah an die Finanzverwaltung melden. Die EU schreibt ab dem 1. Juli 2030 E-Rechnungen und eine solche Meldung für grenzüberschreitende Umsätze zwischen Unternehmen vor. Auch für inländische Umsätze plant Deutschland ein Meldesystem, ein Termin steht dafür aber noch nicht fest.